
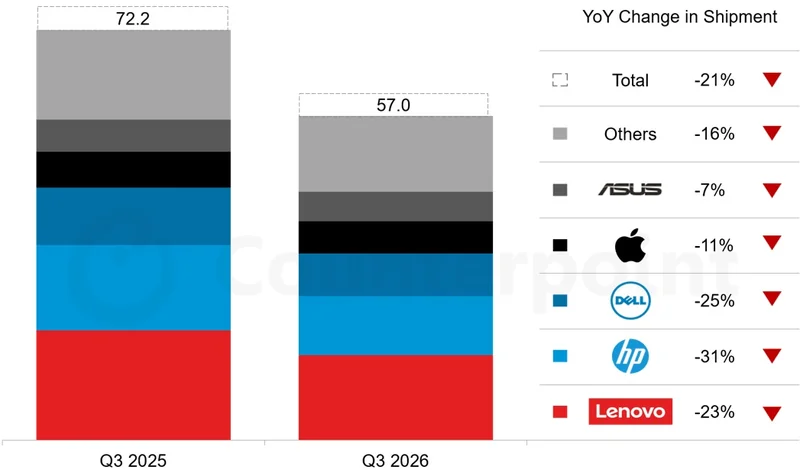
Küresel PC pazarı 2026’nın üçüncü çeyreğinde yıllık bazda %21 daraldı. Sevkiyatlar geçen yılın aynı dönemindeki 72,2 milyon adetten 57 milyon adede indi. Pazardaki zayıflığın temelinde yükselen bellek ve bileşen maliyetleri yer alıyor. DRAM ve NAND tarafındaki sıkışıklık, sistem fiyatlarını yukarı taşırken hem bireysel hem de kurumsal alıcılarda yenileme kararlarını öteleyen bir tablo oluşturuyor.
2026 boyunca her çeyrekte baskı altında kalan pazar, üçüncü çeyrekte de büyük üreticilerin neredeyse tamamında çift haneli düşüşler gördü. En sert gerileme %31 ile HP’de gerçekleşti. Onu %25 ile Dell ve %23 ile Lenovo izledi. Apple %11 düşüş yaşarken, ASUS %7 ile büyük üreticiler arasında en sınırlı yıllık gerilemeyi kaydetti. Bu tablo, talep zayıflığının sadece giriş seviyesi sistemlerle sınırlı kalmadığını, geniş ürün yelpazesine yayıldığını gösteriyor.
Lenovo, 15 milyon adet sevkiyat ve %26,3 pazar payıyla liderliğini korudu. Ancak şirketin sevkiyatları da yıllık bazda %23 geriledi. HP, 10,3 milyon adet ve %18,1 payla ikinci sırada kalırken en büyük düşüşü yaşayan marka oldu. Dell ise 7,6 milyon adet sevkiyat, %13,3 pazar payı ve %25 yıllık düşüşle üçüncü sıraya yerleşti. Ticari taraftaki görece dirençli talep bile daha geniş çaplı daralmayı dengelemeye yetmedi.
Apple, 5,6 milyon adet sevkiyatla yıllık bazda %11 düşse de genel pazarın üzerinde bir dayanıklılık sergiledi. Şirketin pazar payı bir yıl önceki %8,7’den %9,8’e yükseldi. Burada MacBook Neo’nun düşüşü sınırlayan etkenlerden biri olduğu belirtiliyor. ASUS da 5,2 milyon adet sevkiyatla dikkat çekti. Şirket yıllık bazda %7 gerilerken çeyreklik bazda %19,4 artış gösterdi ve pazar payını %7,8’den %9,2’ye çıkardı. Bu iki marka, mevcut koşullarda ürün konumlandırmasının önemini öne çıkarıyor.
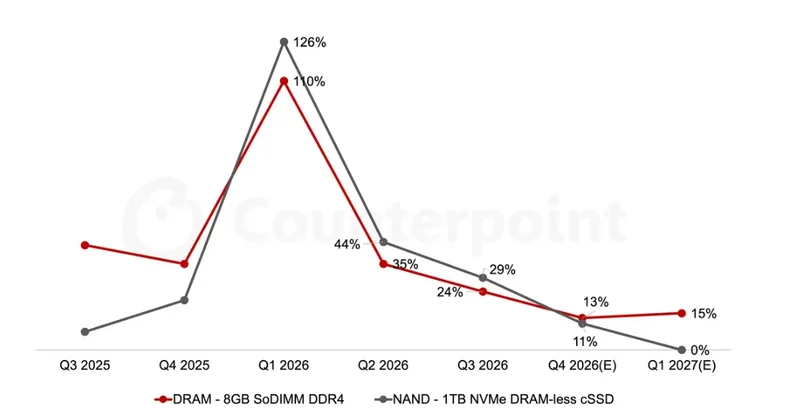
Pazardaki baskının ana nedeni yalnızca zayıf talep değil. Yükselen DRAM ve NAND fiyatları nedeniyle üreticiler, artan bileşen maliyetlerini daha rahat taşıyabilecek yapılandırmalara öncelik veriyor. Bunun sonucu olarak daha uygun fiyatlı seçeneklerin sayısı azalabiliyor. Fiyat hassasiyeti yüksek alıcılar için bu durum, eski sistemi değiştirme ihtiyacı sürse bile satın alma kararını daha da zorlaştırıyor. Özellikle tüketici segmentinde bu etki daha görünür hale gelmiş durumda.
Kurumsal tarafta ise durum nispeten daha iyi olsa da yeterli değil. Windows geçişi ve ofislerde süren cihaz filosu yenilemeleri, ticari talebi destekleyen başlıca unsurlar arasında yer alıyor. Buna rağmen bu destek, pazarın genelindeki daralmayı telafi edecek ölçekte değil. Sonuç olarak OEM’ler bir yandan marjlarını korumaya, diğer yandan sistemleri erişilebilir tutmaya çalışırken zor bir dengeyle karşı karşıya kalıyor.
Dördüncü çeyrek için görünüm daha da zayıf. 2026’nın son çeyreğinde küresel PC sevkiyatlarının yıllık bazda ilave %27 düşmesi bekleniyor. Artan sistem fiyatları, yeni PC alımını gerekçelendirmeyi zorlaştırırken daha uzun yenileme döngülerini de beraberinde getiriyor. Bu nedenle üçüncü çeyrekte görülen gerilemenin geçici bir dalgalanmadan çok, maliyet baskısının şekillendirdiği daha yapısal bir döneme işaret ettiği düşünülüyor.
2027 için beklenti ise hacimlerin 2026’ya kıyasla genel olarak yatay kalması yönünde. Ancak bu görünüm bir toparlanmadan çok, daha düşük seviyede dengeye oturma anlamına geliyor. AI PC’ler, premium ekranlı modeller ve farklılaştırılmış ürünler üreticilere belirli fırsatlar sunabilir. Yine de kısa vadede belirleyici unsur, yenilik kadar rekabetçi fiyatlandırma, tedarik zinciri disiplini ve tüketiciyle kurumlar için ikna edici değer önerisi olacak.
Bellek tarafında fiyat artışlarının 2027’nin ilk yarısında yumuşayabileceği öngörülüyor, ancak arz sıkışıklığının daha uzun sürme ihtimali de masada. Bu yüzden PC pazarı, önümüzdeki birkaç çeyrekte hem maliyet hem de talep tarafında baskı altında kalmaya devam edebilir. Mevcut veriler, sektörün son yılların en zor dönemlerinden birinden geçtiğini net biçimde ortaya koyuyor.
