
Küresel PC pazarı 2026’nın üçüncü çeyreğinde sert daralmayı sürdürdü. Sevkiyatlar yıllık bazda %21 gerileyerek 72.2 milyon adetten 57 milyon adede indi. Pazardaki baskının temelinde DRAM ve NAND tarafındaki yükselen maliyetler ile genel bileşen fiyatlarındaki artış yer alıyor. Sistem fiyatlarının yukarı gitmesi, hem tüketici hem de kurumsal tarafta yenileme kararlarını zorlaştırmış durumda.
Üçüncü çeyrekte önde gelen üreticilerin büyük bölümü çift haneli düşüş gördü. HP, %31 ile ilk altı üretici arasındaki en sert yıllık gerilemeyi yaşadı. Onu %25 ile Dell ve %23 ile Lenovo izledi. Apple’ın düşüşü %11 seviyesinde kalırken, ASUS %7 ile büyük markalar arasında en sınırlı yıllık daralmayı kaydetti. Bu tablo, pazar genelindeki zayıflığa rağmen bazı üreticilerin ürün konumlandırmasıyla görece daha dirençli kalabildiğini gösteriyor.
Lenovo, 15 milyon adet sevkiyat ve %26.3 pazar payıyla liderliğini korudu. HP, 10.3 milyon adet ve %18.1 payla ikinci sırada yer aldı. Dell ise 7.6 milyon adet sevkiyat ve %13.3 payla üçüncü sıraya yerleşti. Ticari talebin görece daha dayanıklı olduğu belirtilse de, bu destek daha geniş çaplı pazar daralmasını telafi etmeye yetmedi.
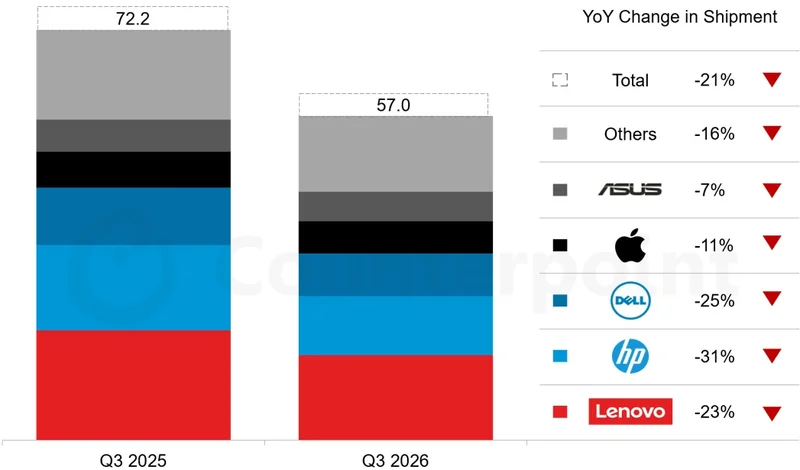
Apple tarafında sevkiyatlar 5.6 milyon adede geriledi. Buna rağmen şirketin pazar payı geçen yılki %8.7’den %9.8’e yükseldi. MacBook Neo’nun bu düşüşü sınırladığı ve Apple’ın genel pazar performansının üzerinde kalmasına katkı sağladığı aktarılıyor. ASUS ise 5.2 milyon adet sevkiyat gerçekleştirdi. Şirket yıllık bazda %7 gerilese de çeyreklik bazda %19.4 büyüdü ve pazar payını %7.8’den %9.2’ye çıkardı.
Sektör açısından daha zorlu kısım ise yılın son çeyreğinde bekleniyor. 2026’nın dördüncü çeyreği için yıllık bazda ek %27 düşüş tahmini yapılıyor. Artan fiyatlar, yeni bir PC alımını veya eski sistemlerin yenilenmesini daha zor gerekçelendirir hale getiriyor. Windows geçişi ve ofislerde süren filo yenilemeleri nedeniyle ticari segment tüketici tarafına kıyasla daha canlı kalsa da, toplam pazardaki daralmayı dengelemek için bunun yeterli olmadığı görülüyor.
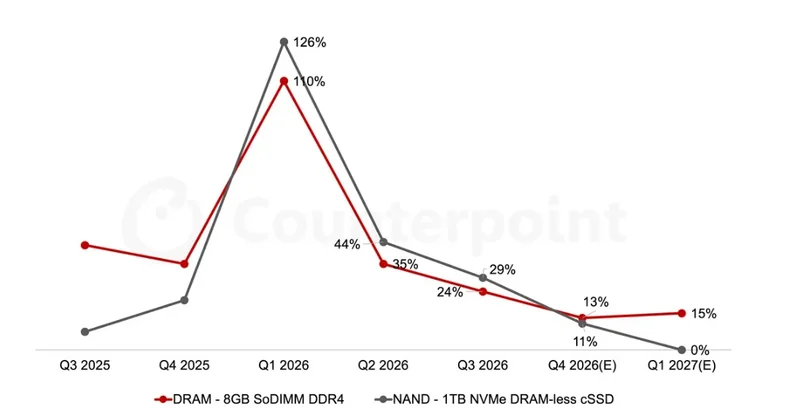
Yükselen maliyetlerin etkisi yalnızca fiyat artışıyla sınırlı değil. Üreticiler, bileşen enflasyonunu daha iyi tolere edebilen konfigürasyonlara öncelik verdikçe daha erişilebilir fiyatlı seçeneklerin sayısı da azalabiliyor. Bu da özellikle fiyat hassasiyeti yüksek alıcılar için yenileme kararını daha da erteliyor ve sevkiyat hacimleri üzerinde ek baskı oluşturuyor.
2027 görünümü ise toparlanmadan çok dengelenmeye işaret ediyor. Tam yıl sevkiyatlarının 2026 ile büyük ölçüde benzer seviyede kalması bekleniyor; yani pazarın daha düşük hacimli bir dengeye oturması öngörülüyor. DRAM ve NAND fiyat artışlarının 2027’nin ilk yarısında yavaşlaması bekleniyor, ancak bu konuda belirsizlik sürüyor. Son dönemde yapılan değerlendirmelerde arz sıkışıklığının 2028’e kadar devam edebileceği de vurgulanmıştı. Kısacası PC pazarı, AI kaynaklı bellek talebinin gölgesinde zorlu bir yeniden dengeleme sürecinden geçiyor.
